賣電也得賣燈:AI 的七個入口,服務商該押哪一層?
AI 的入口,我們數了一下,有七個。這篇一層一層盤點,順便算清楚每一層「電」從哪來、誰付「電費」。
AI 的入口,我們數了一下,有七個。這篇一層一層盤點,順便算清楚每一層「電」從哪來、誰付「電費」。做廣告科技的對入口特別敏感:誰握有入口,誰就收錢。PC、搜尋、社群、手機,每換一次載具,入口就換一次,現在輪到 AI。
入口又要換手了
現在是 2026 年 11 月。無庸置疑,AI 重新分配了使用者進入網路世界的入口版圖。
做廣告科技的我們,對這件事特別有感。回頭看數位廣告史:個人電腦帶來入口網站和 Banner,Google 帶來關鍵字廣告,Facebook 帶來個人化廣告,iPhone 把一切搬上手機。靠入口吃飯的生意,每一次都得跟著搬家。
AI 是下一次換手。但這次多了一個以前沒有的問題:身為軟體服務商,我們不只要追著入口跑,還得煩惱「電費」誰付。
賣電也得賣燈
我們常拿電剛商業化的年代來比喻現在。那時沒有電網,賣電的得自己發電、拉線、順便賣燈泡,不然根本沒人買電。
模型原廠現在就是這樣。發電是訓練模型、提供算力,配電是 API 與計費,然後還得一路做到終端:網頁聊天、手機 App、桌機 Agent、CLI,今年下半年連雲端電腦都配給你了。
原廠一條龍沒什麼不對,沒有燈,電賣不出去。卡住的是我們這種賣電器的。
服務商的電費難題
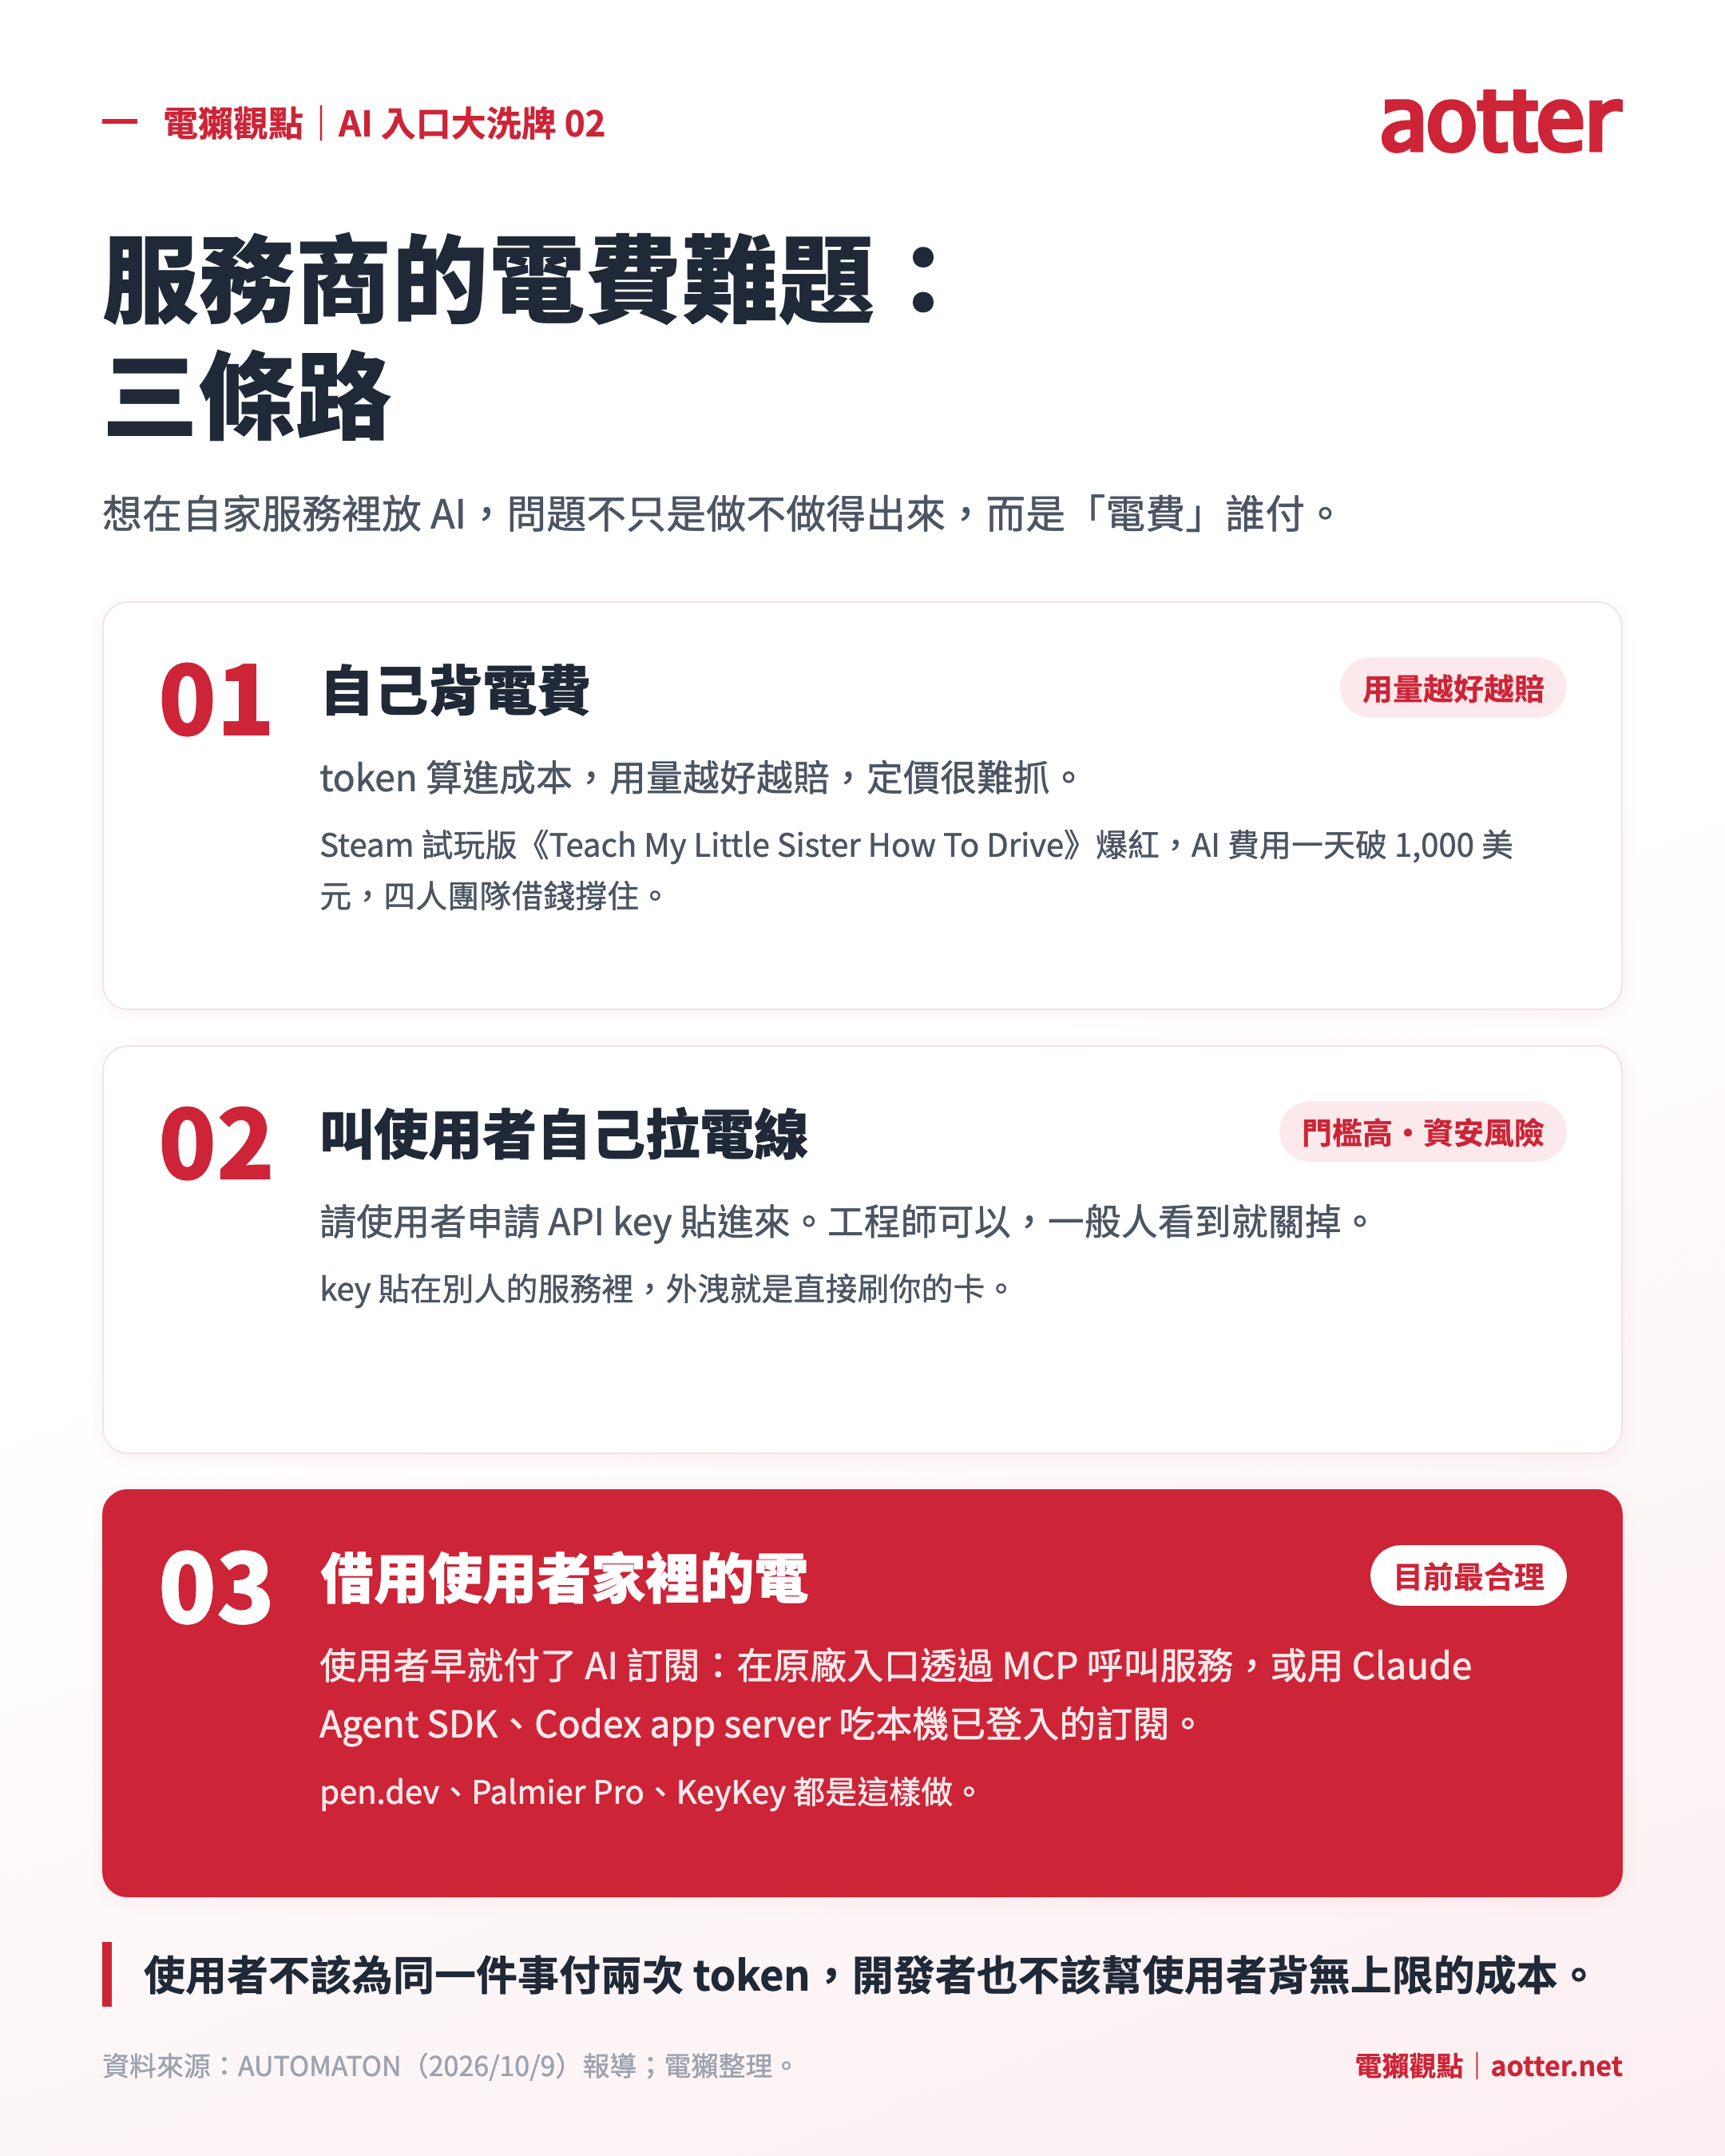
我們這種賣電器的服務商,現在最傷腦筋的就是:使用者家裡沒電可用。想在自家服務裡放 AI,這兩年基本上就三條路:
- 自己背電費。 token 算進成本,用量越好越賠,定價很難抓。AI 遊戲最常哭喊這件事:Steam 上的《Teach My Little Sister How To Drive》試玩版在日本實況圈爆紅,一個月玩家翻了二十多倍,AI 費用一天超過 1,000 美元,四人團隊只好跟銀行借錢撐住。
- 叫使用者自己拉電線。 請他去申請 API key 貼進來。工程師可以,一般人看到就關掉。資安風險也高:key 貼在別人的服務裡,外洩就是直接刷你的卡。
- 借用使用者家裡的電。 使用者早就付了 AI 訂閱,那就讓他在原廠入口透過 MCP 呼叫我們;或者像 pen.dev 設計軟體、Palmier Pro 與 KeyKey 剪輯軟體,直接用 Claude Agent SDK 或 Codex app server,吃使用者電腦上已經登入的訂閱。
第三條是目前最合理的。我們認為的原則很簡單:使用者不該為同一件事付兩次 token,開發者也不該幫使用者背無上限的成本。
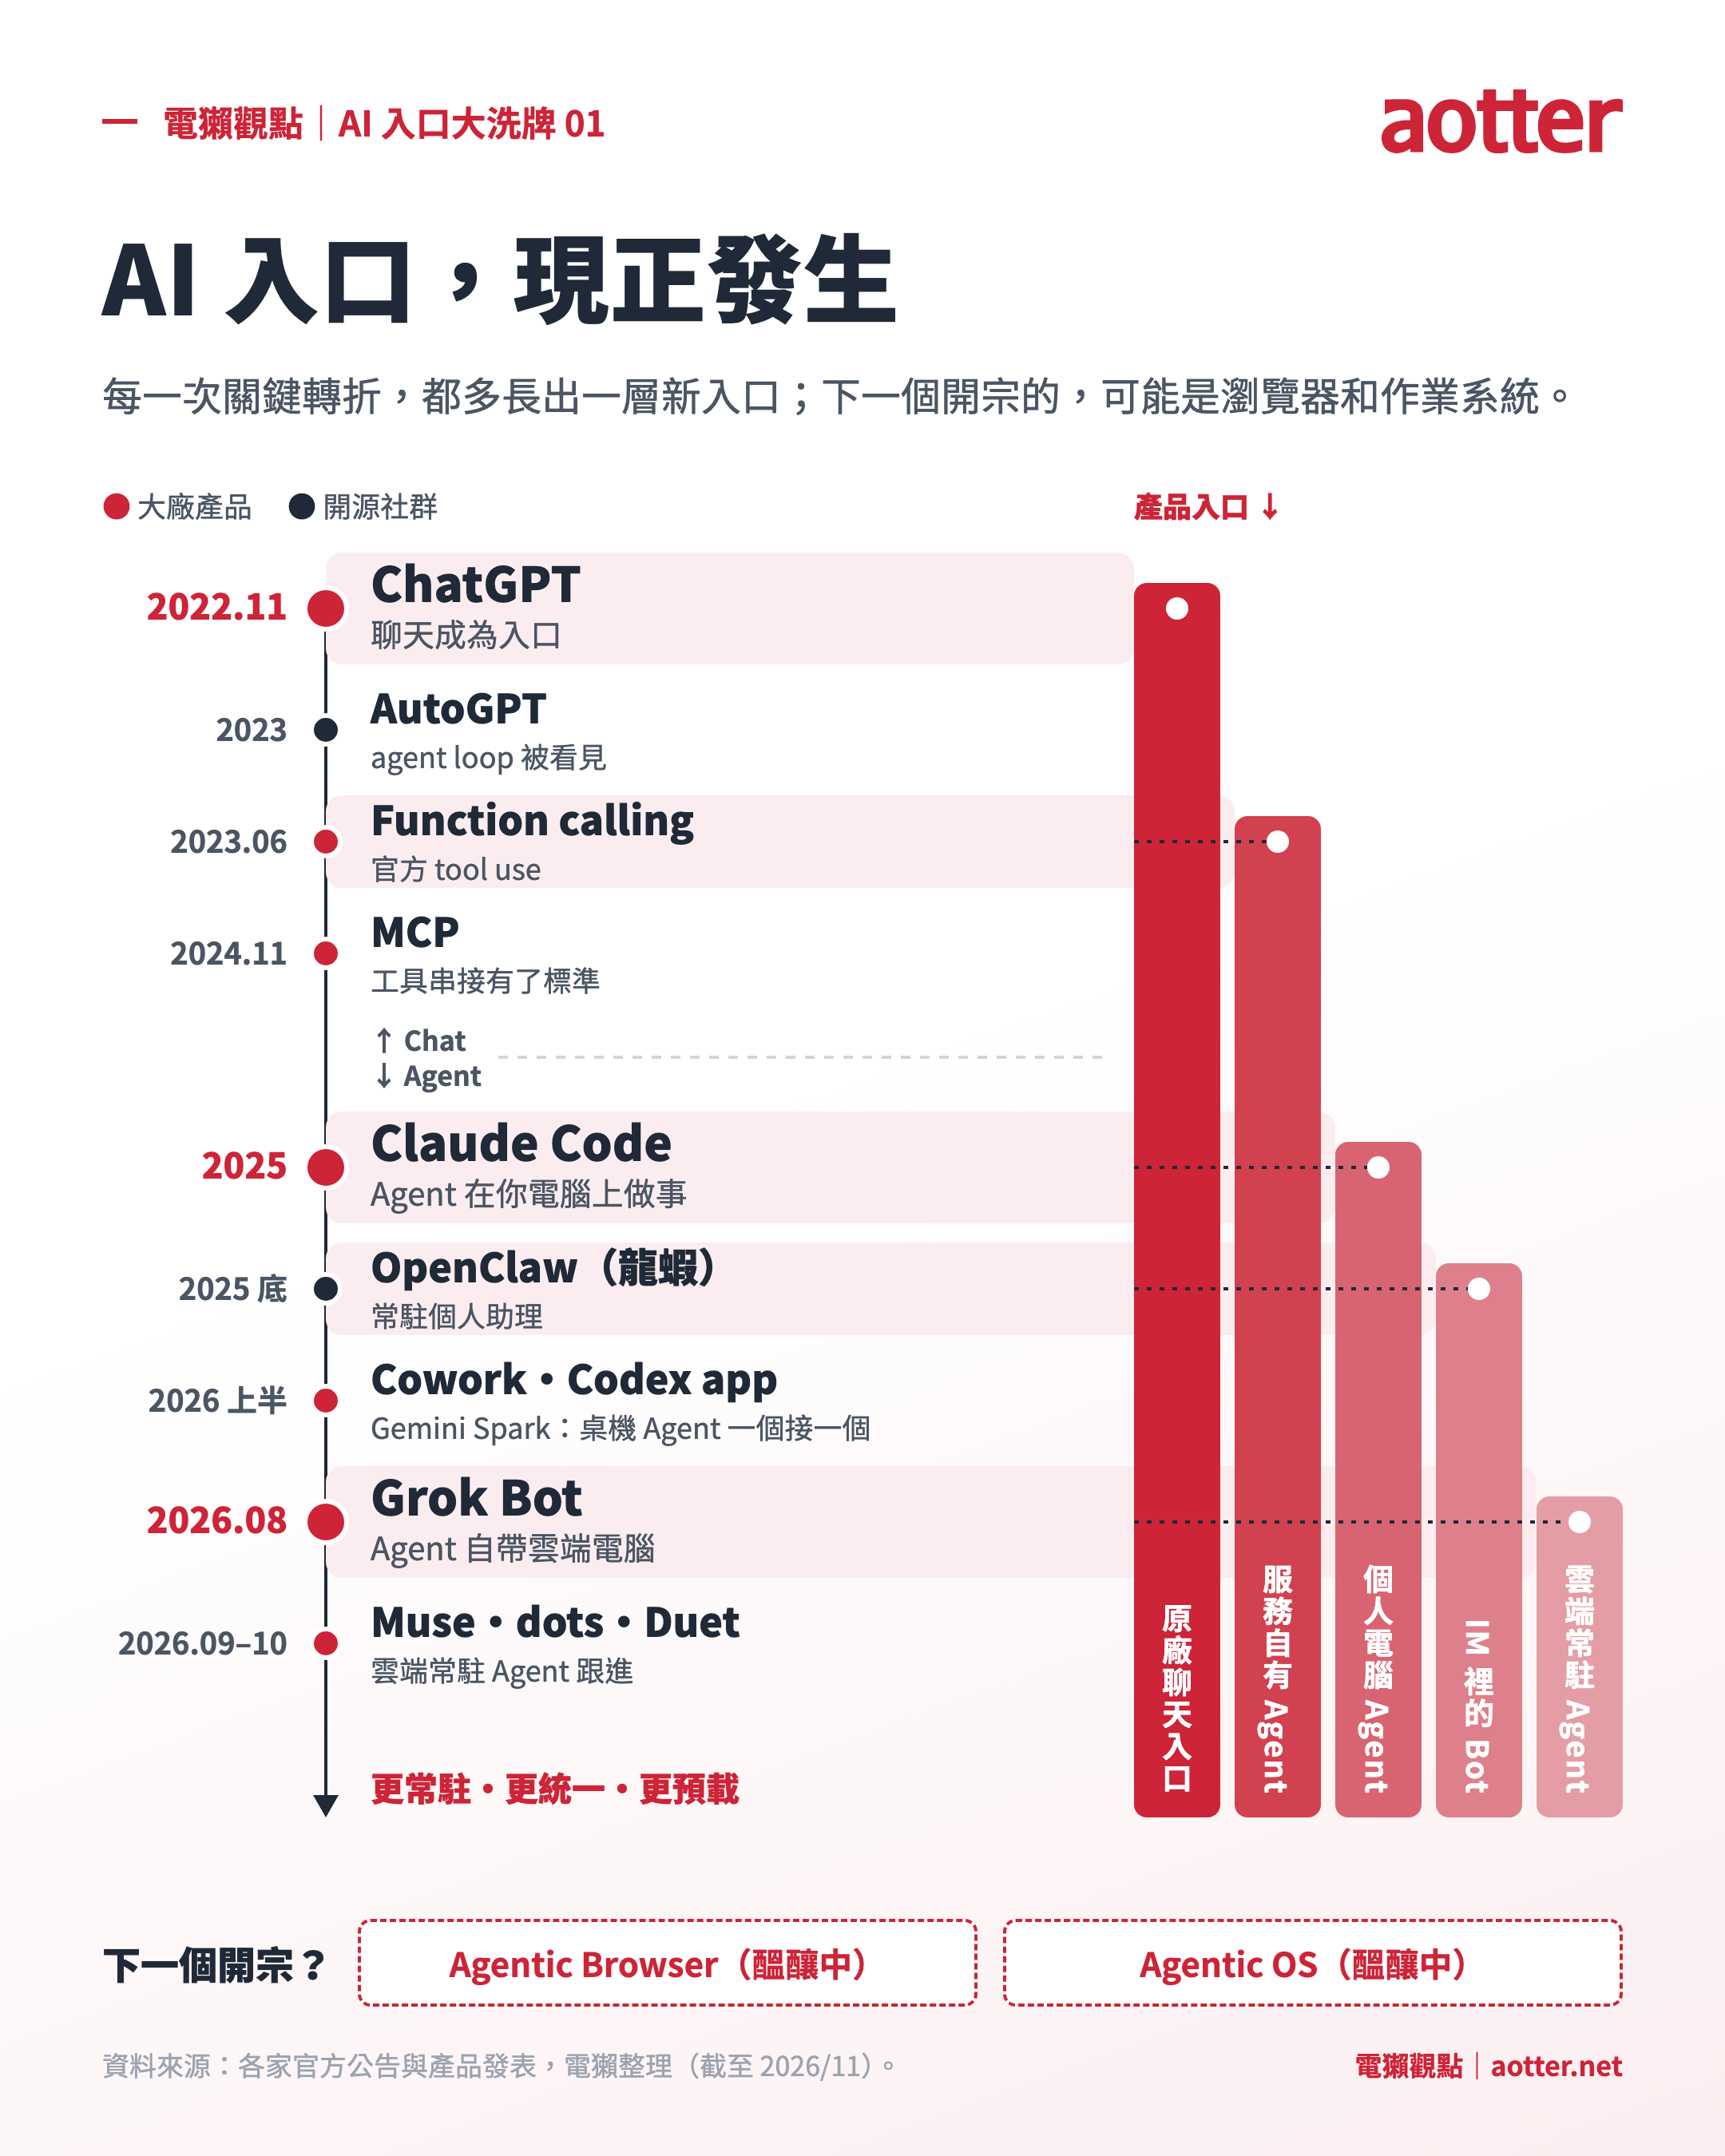
使用者入口地圖:各層的動向
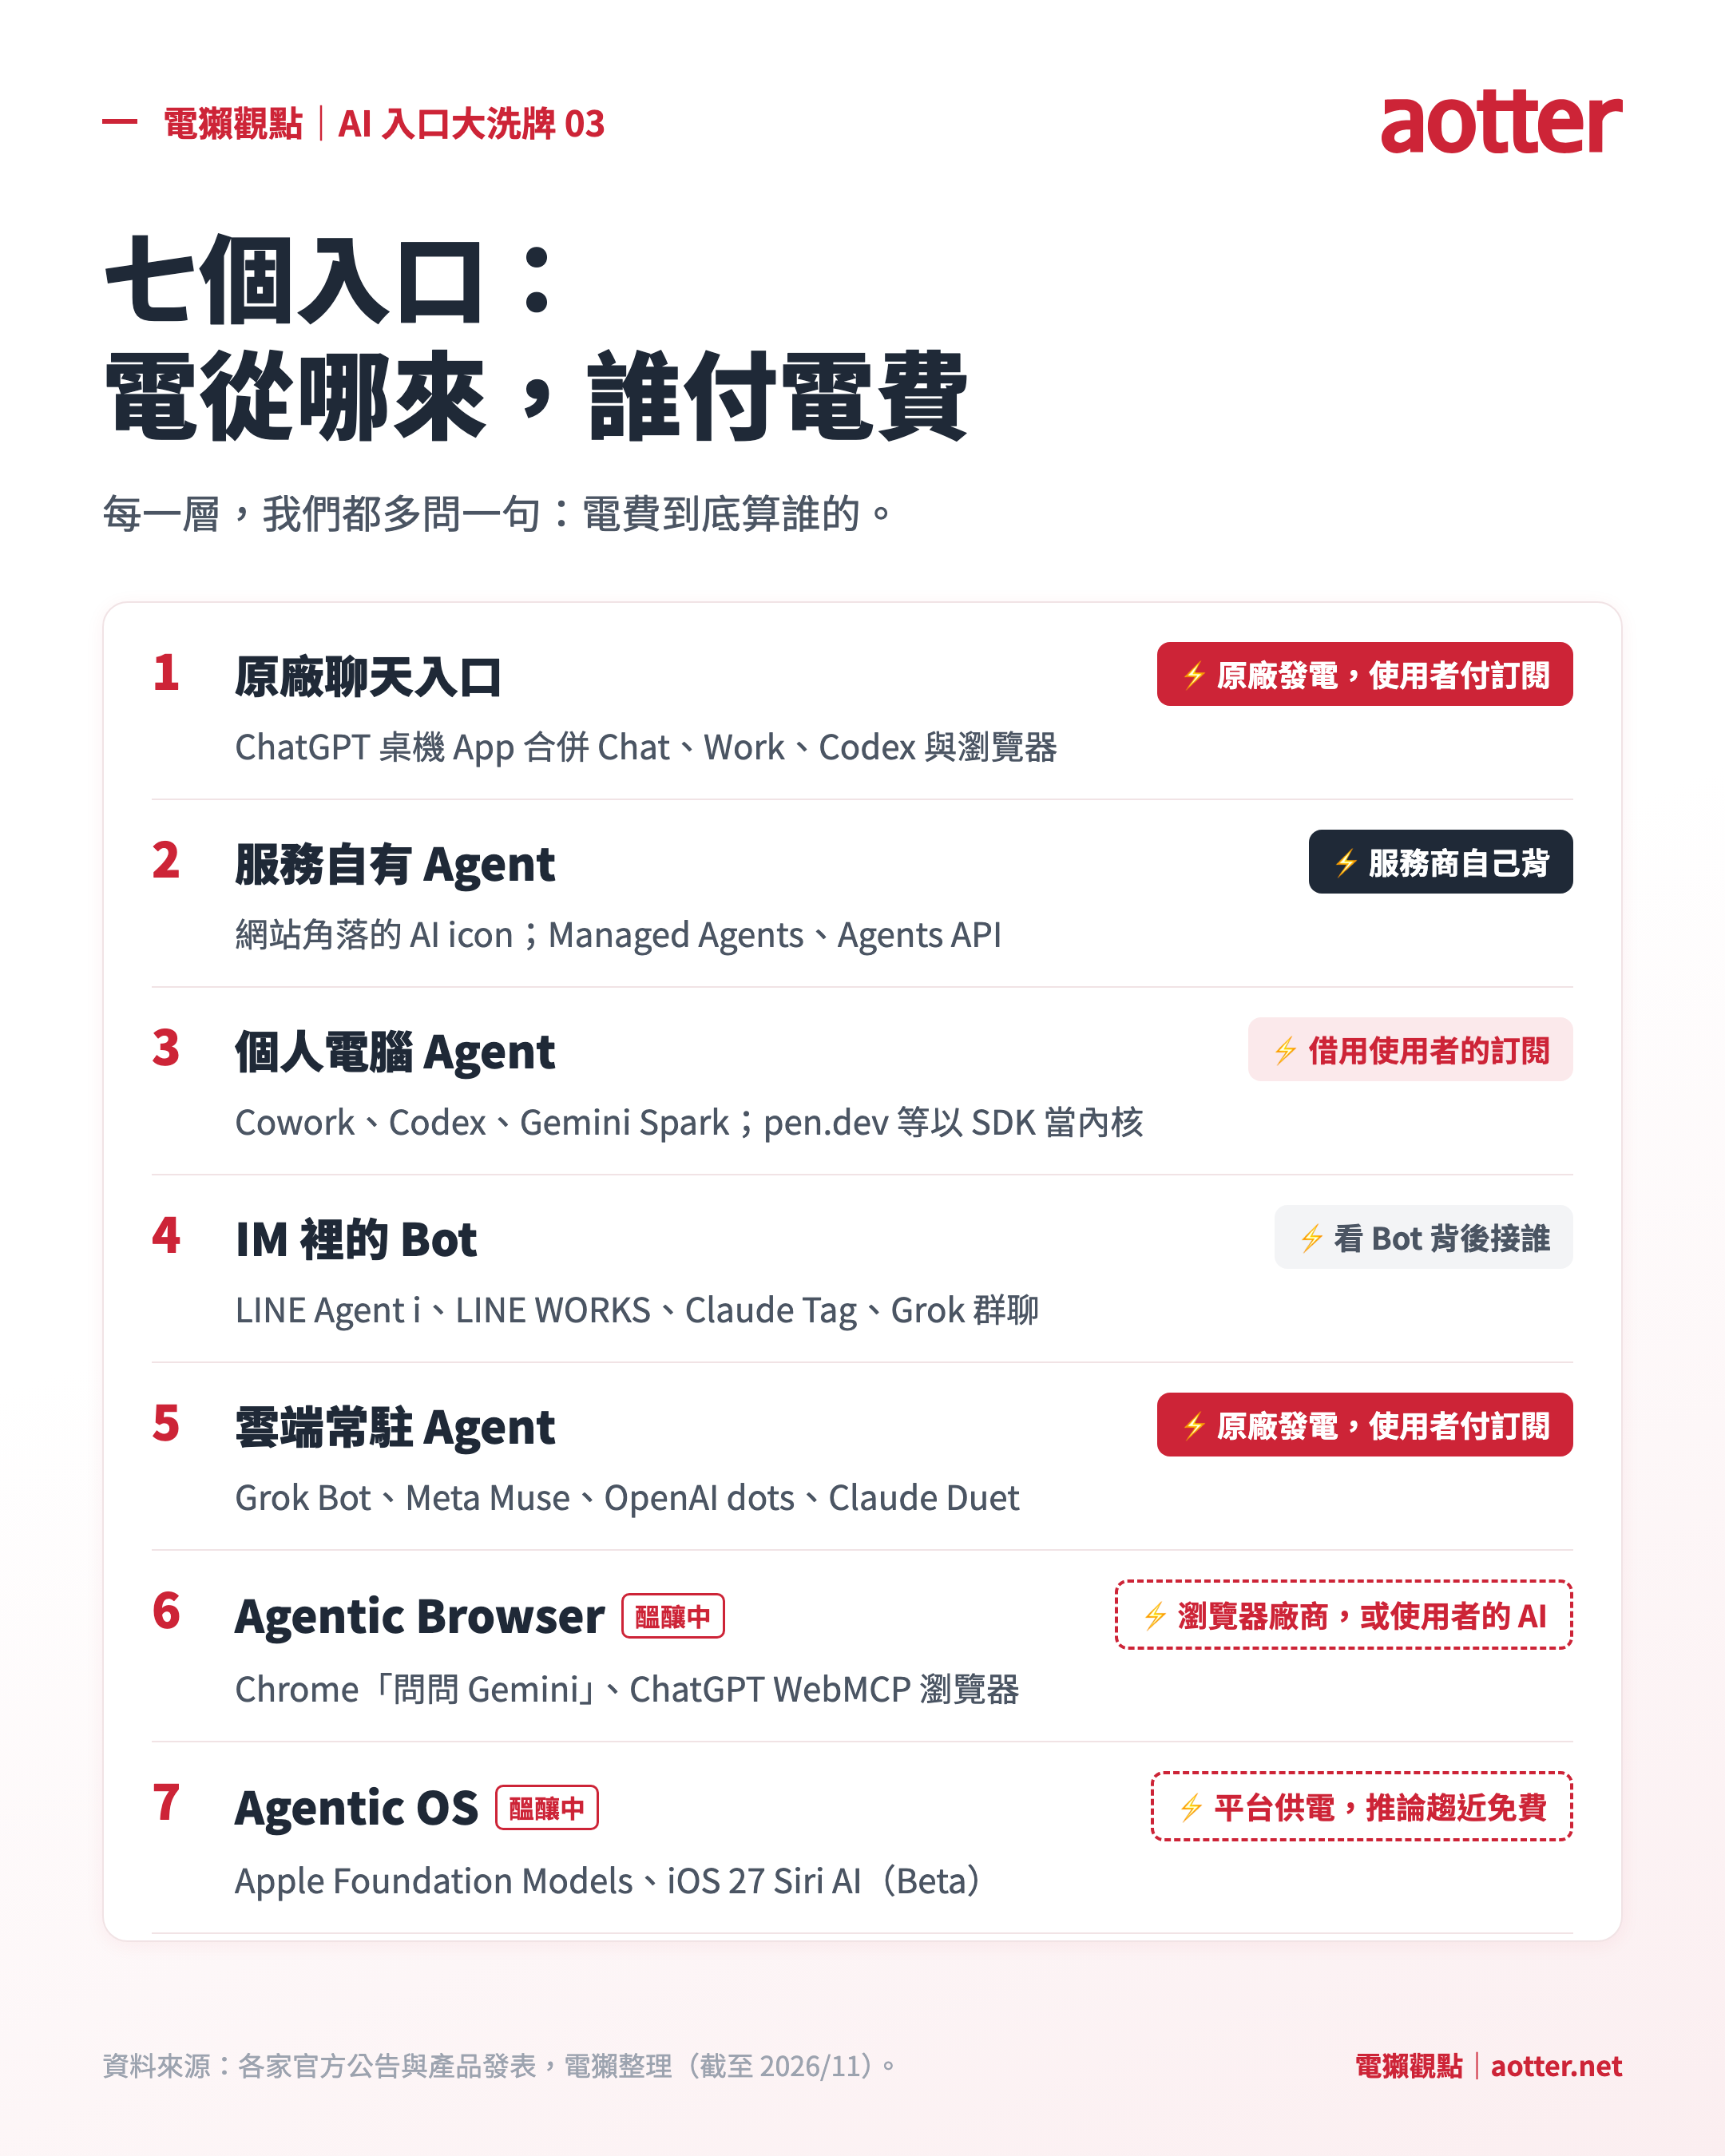
先盤點一下使用者現在從哪裡碰到 AI。每一層我們都多問一句:電從哪來,誰付電費。
原廠聊天入口
電費|原廠發電,使用者付訂閱
OpenAI 涵蓋率仍最大,Anthropic、Google、xAI、Meta 持續尬車,從網頁一路做到手機 App、桌機 App、CLI。聊天框也已經不是終點:ChatGPT 7 月把 Chat、Work、Codex 和內建瀏覽器合成一個桌機 App,大家都在把聊天入口變成一站搞定事情的工作台。
服務自有 Agent
電費|服務商自己背
越來越多網站右上或右下角多了一顆 AI icon,強在它有服務的先備知識、可以深度整合。原廠則用 MCP 把服務拉回自家入口,Claude Managed Agents 4 月推出,OpenAI 隔了一陣子在 9 月以 Agents API 跟進,都想把服務的底層也綁進自家生態系。
個人電腦 Agent
電費|借用使用者的訂閱
大廠被龍蝦嚇醒後,Cowork 一路補功能,Codex 與 ChatGPT 桌機整合、Gemini Spark 也都在搶「電腦給你用,幫我做完」。工具軟體如 pen.dev、Palmier Pro、KeyKey 則直接用 Claude Agent SDK 或 Codex app server 當內核。
IM 裡的 Bot
電費|看 Bot 背後接誰
龍蝦帶動大家把 Telegram、Slack Bot 接上 Agent,平台與原廠也陸續進場:LINE 雅虎預告 2026 年在日本聊天室導入 Agent i;LINE WORKS 6 月進軍台灣,主打群組 AI 協作;Anthropic 同月推出 Claude Tag,讓 Claude 進駐 Slack。Grok 則已支援多 Bot 群聊,若再加入人類,就有機會取代 IM。
雲端常駐 Agent
電費|原廠發電,使用者付訂閱
Grok Bot 8 月以早期 Beta 推出,帶著雲端電腦,筆電蓋上照樣工作,目前仍在逐步擴大開放。Meta 的 Muse(9 月)、OpenAI 的 dots(9 月底 DevDay)、Anthropic 的 Claude Duet(10 月研究預覽)陸續跟進。
說到雲端常駐,不能不提 Manus。2025 年 3 月,Manus 就讓 Agent 帶著自己的雲端電腦,接下任務後自己開瀏覽器、跑程式、交出成品,使用者關掉視窗也照樣做完。是 Manus 促成了大家對這種常駐 Agent 應用的想像,也第一次給出「原來 AI Agent 可以這麼便利」的解答。當時邀請碼一碼難求,可惜熱潮主要只在中國發生,海外的影響力有限,沒能延燒成全球現象級的改變。
後面的劇情更耐人尋味。Meta 2025 年 12 月宣布以約 20 億美元收購 Manus,中國國家發改委 2026 年 4 月出手禁止、要求撤銷交易,Manus 8 月重回獨立營運。Meta 9 月推出的 Muse,同樣在雲端開一台專屬虛擬機、內建瀏覽器幫你跑任務,感覺就是在 Manus 的經驗上做出來的;Manus 則在 9 月底推出 2.0,帶著 Cloud Computer 和個人 Agent App「Cue」正面迎戰。
這也告訴我們,新時代的 AI 商戰已經悄悄在市場中開打。地緣政治對 AI 的影響,跟過去的關鍵產業一樣深入許多,不再像 .com、Web 2.0、Mobile App 時期那樣,可以比較默默地做全球化擴張。
Agentic Browser(醞釀中)
電費|瀏覽器廠商,或使用者自己的 AI
Chrome 預裝「問問 Gemini」,還不太好用但不能輕忽。ChatGPT 桌機版做了支援 WebMCP 的瀏覽器,可能想挑戰 Chrome 的位置。
Agentic OS(醞釀中)
電費|平台供電,基本推論趨近免費
Apple 2025 年推出 Foundation Models,2026 WWDC 再補上圖片輸入、可接 Claude 和 Gemini 等第三方模型,小開發者還能免費用 Private Cloud Compute。Siri AI 則在 9 月隨 iOS 27 以 Beta 上線,目前只支援英文,華麗轉身才剛開始。
原廠一條龍到每一層
回頭看這七個入口,原廠幾乎每一層都插了一腳:服務層有 MCP 和 Managed Agents,個人電腦和雲端常駐,則自己下場打,IM 有 Claude Tag,瀏覽器有 ChatGPT 桌機版。不只守自家聊天框,是整個生態系都想參一咖。
為什麼這麼急?也許是判定 Agentic OS 遲早會成熟,現在不把使用者抓在手上,之後就沒機會了。雞蛋當然也不放同一個籃子。
OpenAI 最有野心。左打 Chrome:桌機 App 內建 WebMCP 瀏覽器,8 月還拉著 Google Chrome、Cloudflare、Shopify 辦 WebMCP 黑客松。右踢 Apple:收購 Jony Ive 的 io 做硬體,首款最快 2027 年 2 月後出貨。
格式上倒是很務實。GPTs 12 月 11 日退役,改成 skills 加 MCP 的 plugin,ChatGPT 桌機版還直接讀 Claude 的 plugin marketplace 格式。MCP 是 Anthropic 先推的,兩邊越長越像。對服務商是好事:一套工具,兩邊通吃。
開源先示範,大廠接著跟
這波入口變化,開源社群是很重要的推手。2023 年 AutoGPT 讓大家第一次看見 agent loop 長什麼樣子。2025 年底龍蝦爆紅,大家才發現原來想要的是一個住在 IM 裡、有記憶、能一直跑的助理,搶 mac mini 搶成一股風潮。
然後大廠就跟上了。Cowork 1 月推出時,龍蝦正要爆紅;接下來幾個月的更新,幾乎都在補龍蝦用戶早就習慣的玩法:2 月補上排程任務、3 月推出 Dispatch 讓你用手機遠端交辦。各家桌機 Agent 也一個接一個出來。至於雲端常駐 Agent 這一波,就比較是大廠之間互相追趕了。
到了主動式 Agent 這一波,大廠等於把龍蝦示範過的最後一個情境也補齊了:電腦關上,助理照樣在雲端一直跑。龍蝦算是功成身退。
開源不一定搶得到入口,但它負責把需求做給大家看,逼原廠把電送得更遠。
插座官方化了,但規格還沒統一
回到前面說的第三條路:借用使用者家裡的電。9 月底 OpenAI DevDay 推出 Sign in with ChatGPT,等於把這條路正式化。使用者用 ChatGPT 帳號登入第三方 App,就能把訂閱內的用量帶過去,不用 API key。還能替每個 App 設每週上限,到頂就停,不會偷偷轉成 App 那邊的帳單。
這個設計幾乎就是我們心中理想的分帳方式。不過目前還在預覽,開源工具和跑在本機的個人專案已經可以直接用(反正本來就能透過 Codex app server 擼羊毛),但付費 App、或跑在遠端伺服器上的服務還得另外申請。插座有了,但還沒開放給所有人。
另一個現實是,各家原廠對「訂閱能不能帶到第三方」的態度還不一致:有的開放,有的限制,有的還沒管道。各有各的道理。開放可以把生態系做大,順便站上別人 App 的大門;限制也有道理,訂閱價格本來就是補貼戰,Agent 一跑起來成本完全是另一檔次。
用電力史比喻,這有點像交流電和直流電還在打架的年代:電有了,但插頭規格看你接哪家電廠。老實說,現在檯面上也真的就兩種插頭:OpenAI 相容格式和 Claude 格式,其他模型幾乎都是挑一邊、或兩邊都做相容,跟交流、直流兩派一模一樣。
真正的電網:Agentic Browser 與 Agentic OS
七個入口,說穿了最後說不定只剩這兩個:瀏覽器和作業系統。原因很簡單:使用者很懶,免費和預載的力量很大。
網頁服務都跑在瀏覽器上,所有軟體都跑在作業系統上。市佔率高,就是躺著收割。
Chrome 右上角那顆 Gemini 現在還不太好用,Siri 讓大家絕望了好多年,9 月才以 Beta 換上 Siri AI,但它們預裝在大多數人的裝置上。Apple 那邊,統一記憶體架構 buff 太強大,裝置端模型夠用就在本機算,不夠再上自家的雲。瀏覽器這邊,等 WebMCP 普及,網站只要把工具開出來,瀏覽器的 Agent 就能用使用者自己的 AI 幫他操作。
OS 和瀏覽器一定會偏袒自家 AI,這點無庸置疑。但它們能給服務商一個統一的插座:使用者家裡有電,插頭規格只有一種,接的是哪家電廠,對我們來說就沒那麼重要了。
對服務商來說,這才是真正的電網。牆上就有插座,我們不用再管使用者家裡有沒有電、接的是哪家電廠。終於可以專業分工,專心把電器做好。
我們押電器這一層
所以我們不押哪一家電廠,我們押電器。
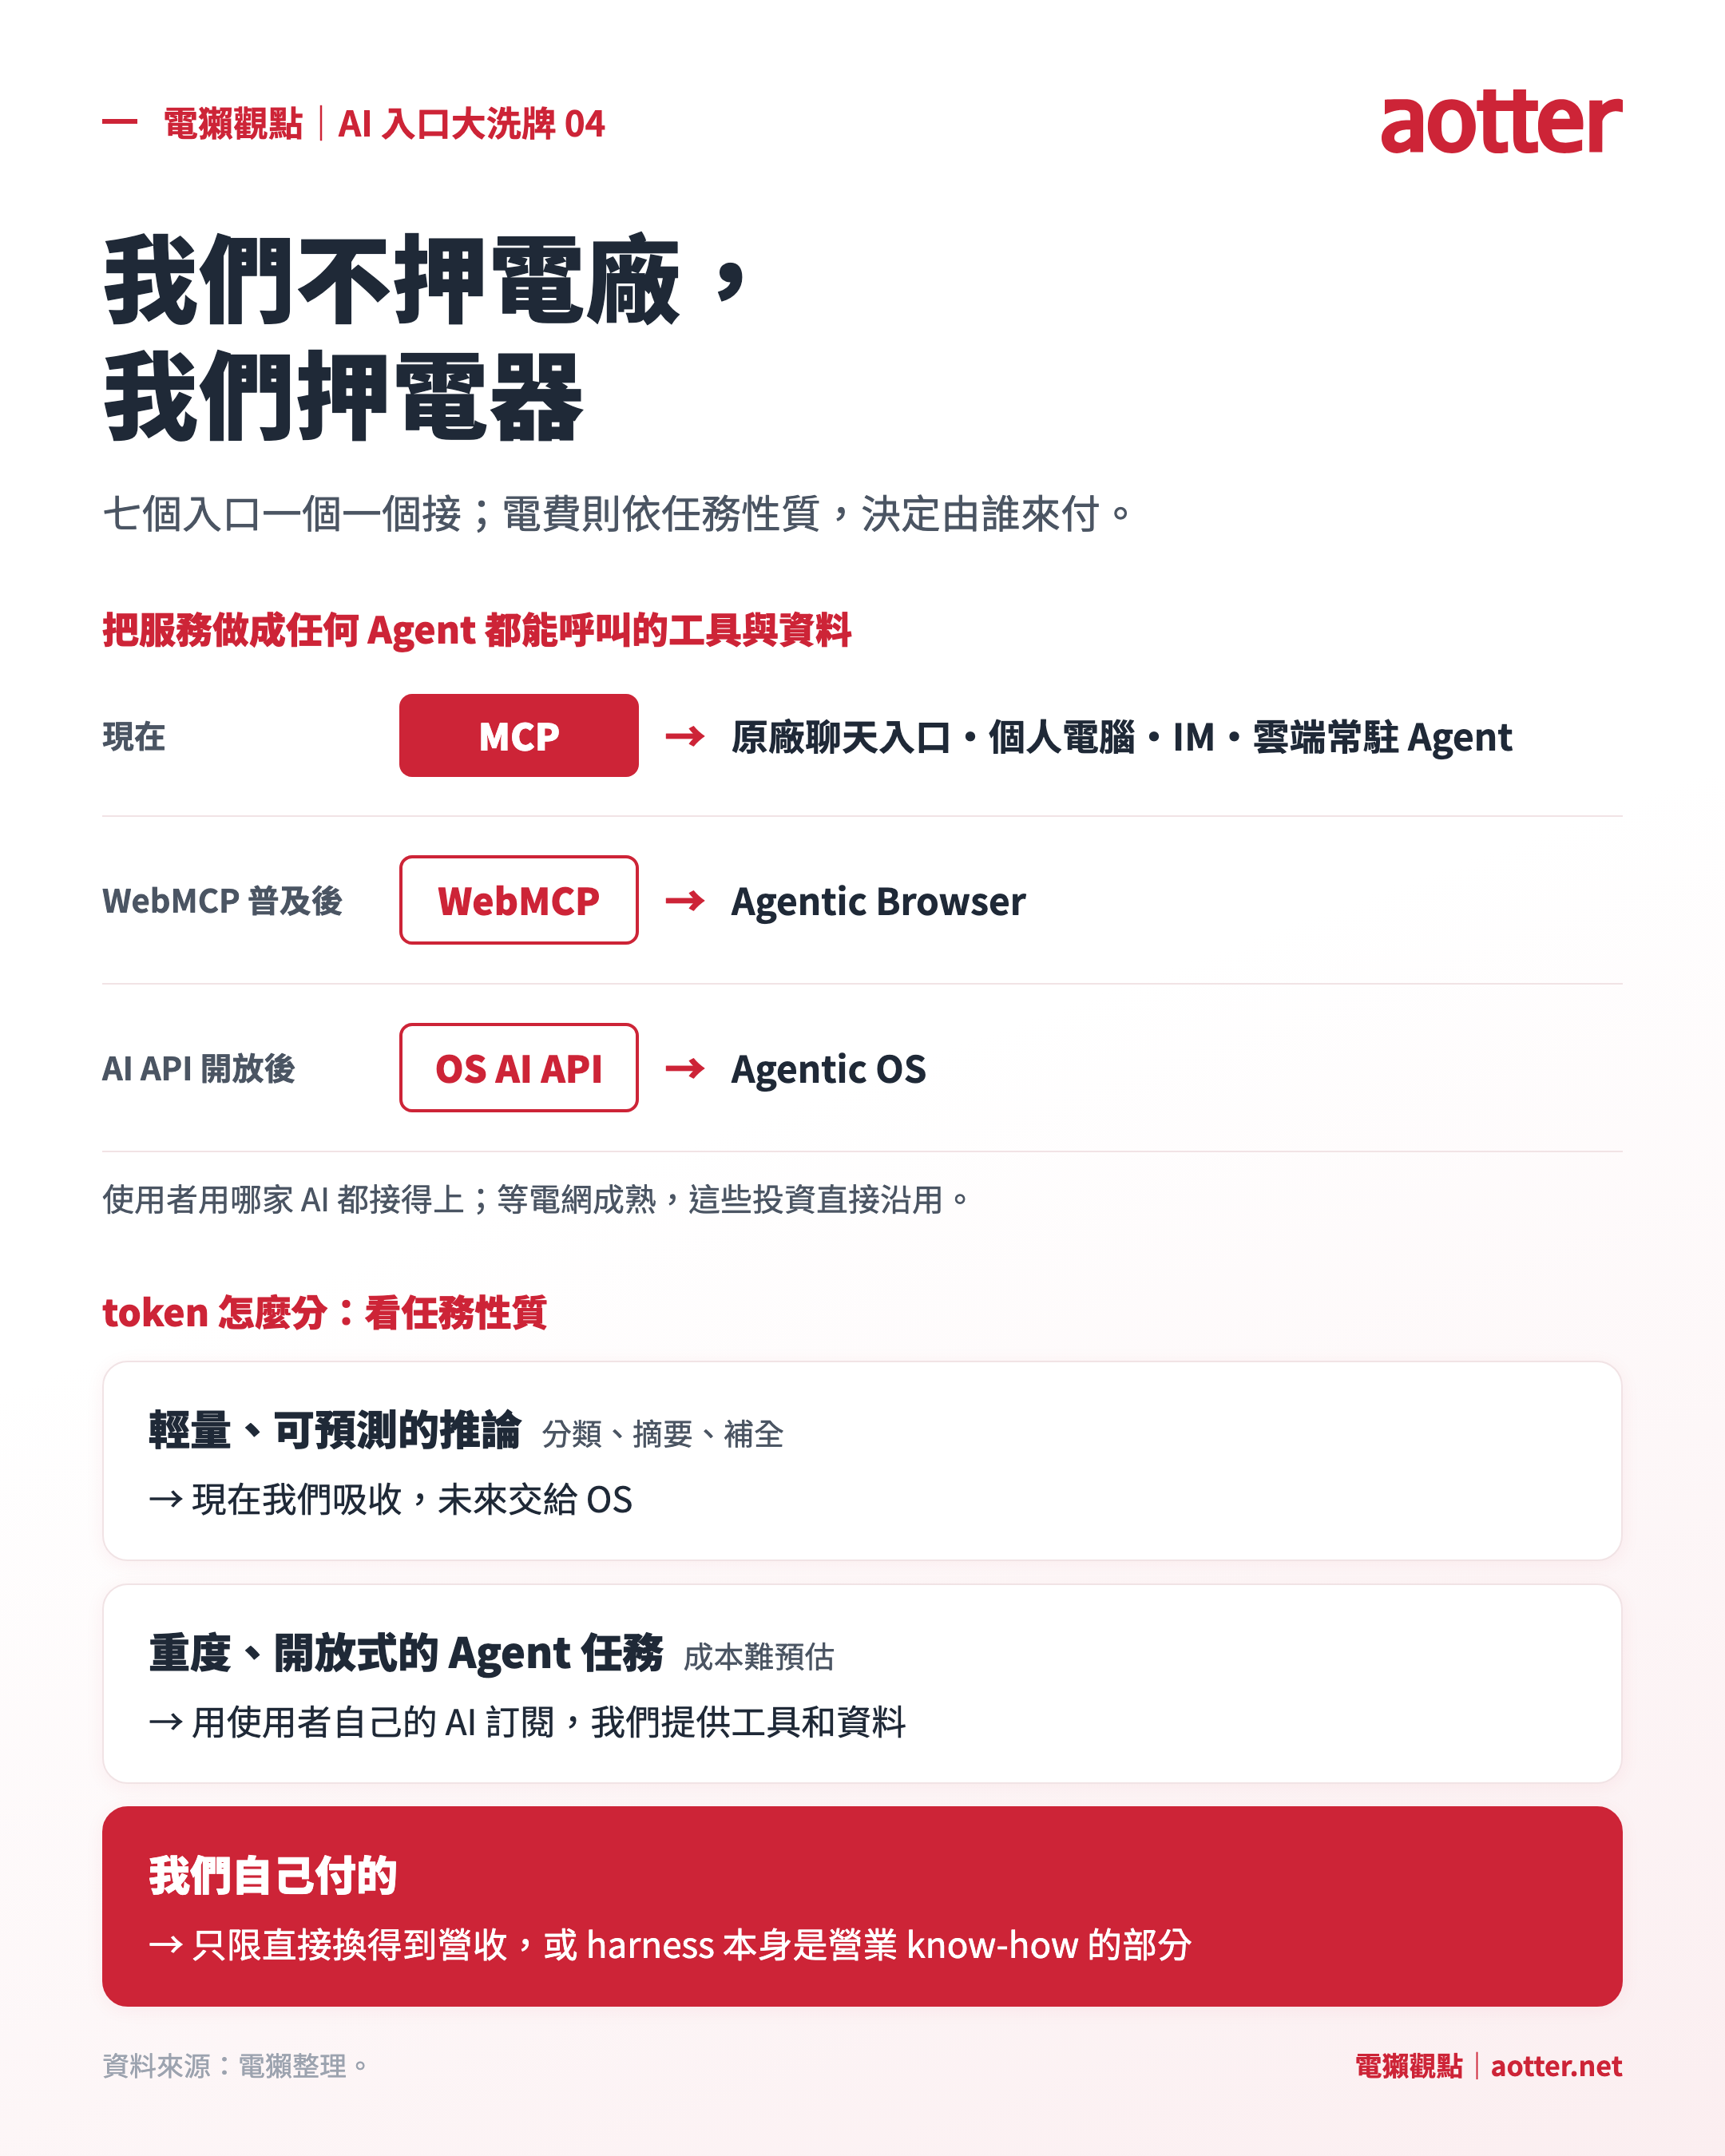
更精確來說,就是把服務做成任何 Agent 都能呼叫的工具和資料,對著七個入口一個一個接:原廠聊天入口、個人電腦、IM 和雲端常駐 Agent,現在就靠 MCP 接;瀏覽器那層,WebMCP 一普及就跟上;OS 那層,Apple 的 AI API 一開就接。使用者用哪家 AI 都接得上;等電網成熟,這些投資直接沿用,不用重來。
token 怎麼分,我們看任務性質:
- 輕量、可預測的推論,像分類、摘要、補全:現在我們吸收,未來交給 OS。
- 重度、開放式的 Agent 任務:用使用者自己的 AI 訂閱,我們提供工具和資料。
- 我們自己付的,只限直接換得到營收,或 harness 本身是營業 know-how 的部分。
電網普及之後
電網普及,也代表新的守門人崛起。App Store 抽成的故事大家都很熟,OS 和瀏覽器廠商會不會限制 API、偏袒自家服務,把 AI 也收一筆過路費?裝置端模型不夠力、要上雲的那段電費,又算誰的?也許在硬體算力被克服,推論成本下降後的未來,人人都有免費 token 可用?要更多,就整合在 iCloud+ 或 Google One 全家桶裡面收費?
這些現在都還沒有答案。但方向我們覺得是清楚的:AI 會越來越像水電,生態系終究會分工:模型原廠回到基礎建設的角色,像電廠一樣專心發電、配電;入口交給瀏覽器和 OS;服務商的價值則回到電器本身。我們且看著。
資料來源
- AUTOMATON, Developers of AI-powered driving game take out loan to keep Steam demo running after surge in players pushes AI costs past $1,000 a day
- InfoWorld, Meta’s ex launches agent rival to Meta’s Muse(2026/9/29)
- INSIDE, 20 億美元併購案告吹!中國官方出手,攔截 Meta 對 Manus AI 的收購
- 各入口動向:OpenAI、Anthropic、Google、xAI、Meta、Apple、LINE 官方公告與產品發表,電獺整理(截至 2026 年 11 月)。
 AI 顧問服務 · Powered by MCP
想更深入?讓「電獺大叔」當你的 AI 顧問
這篇觀點的完整推演與操作 checklist 都收錄在電獺大叔知識庫。裝上 MCP,你原本的 AI 助手(Claude / Cursor / Gemini…)就能直接調用大叔的思考框架幫你拆解——像多請了一位隨時在線的 AI 顧問。
不只是聊天機器人
AotterClam 是企業級 AI 控制層,讓 AI 真正讀懂你公司的數據。